個人居間服務費用如何納稅 一篇看懂納稅義務與實操要點
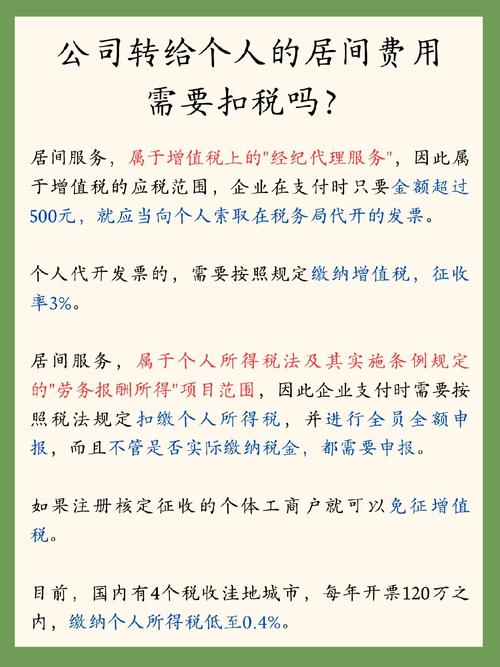
隨著共享經濟和靈活就業的蓬勃發展,個人作為居間人促成交易并收取居間服務費的現象越來越普遍。無論是房產中介、項目介紹、資金掮客還是其他類型的中間人,只要提供了居間服務并獲取報酬,就涉及納稅問題。許多個人對這筆收入的稅務處理并不清楚,甚至誤以為“個人不用交稅”或“可以隨意收錢不申報”。本文將全面解析個人居間費用的納稅規則,幫助讀者依法合規地履行納稅義務。\n\n一、什么是居間服務?\n\n居間服務,是指居間人向委托人報告訂立合同的機會或者提供訂立合同的媒介服務,委托人支付報酬的活動。個人居間人通常以自然人的身份,為交易雙方牽線搭橋,促成合作或買賣,并從中收取一定的傭金或介紹費。\n\n居間服務費在法律上屬于勞務報酬性質,不同于工資薪金、稿酬或特許權使用費。\n\n二、納稅義務:需要繳納哪些稅?\n\n個人取得居間服務費,主要涉及以下稅種:\n\n(一)增值稅\n根據《增值稅暫行條例》及其實施細則,個人發生應稅行為(提供居間服務)并取得收入,達到起征點的,應當繳納增值稅。\n- 起征點:按次納稅的,每次銷售額300-500元(具體由各省規定);按期納稅的,月銷售額5000-20000元。\n- 征收率:個人一般為小規模納稅人,適用3%征收率(2023年1月1日至2027年12月31日,減按1%征收)。\n- 附加稅費:以實際繳納的增值稅為計稅依據,繳納城市維護建設稅(7%/5%/1%)、教育費附加(3%)、地方教育附加(2%)。目前對增值稅小規模納稅人減半征收附加稅費。\n\n(二)個人所得稅\n居間服務費屬于“勞務報酬所得”,應并入綜合所得,按納稅年度合并計算個人所得稅。\n- 預扣預繳:支付方(公司)在支付時需按勞務報酬預扣預繳個人所得稅。預扣率:每次收入不超過4000元的,減除費用800元;4000元以上的,減除20%的費用,其余額為應納稅所得額。再適用20%-40%的超額累進預扣率。\n- 年度匯算清繳:次年3月1日至6月30日,個人需將勞務報酬所得與工資薪金、稿酬、特許權使用費合并,計算全年應納個人所得稅,多退少補。勞務報酬收入額減按80%計入綜合所得。\n- 綜合所得適用3%-45%的七級超額累進稅率。\n\n需要注意的是:如果個人辦理了臨時稅務登記或代開增值稅發票,稅務機關可能在代開發票時直接按一定比例(如1%-1.5%)核定征收個人所得稅。各地政策不同,需咨詢當地稅務機關。\n\n三、是否必須開具發票?\n\n居間服務屬于增值稅應稅范圍,如果支付方是企業,通常要求提供發票作為稅前扣除憑證。個人可以向稅務機關申請代開增值稅普通發票(或專用發票)。代開發票時需繳納增值稅及附加稅費,有的地區還會隨征個人所得稅。\n\n如果個人偶爾提供居間服務,金額較小(未達起征點),可以不開票,但支付方仍可能要求提供收據等憑證;支付方若未履行代扣代繳義務,存在稅務風險。\n\n四、常見的納稅方式與操作路徑\n\n個人居間費用的納稅方式有三種,納稅人可以根據自身情況選擇:\n\n1. 支付方代扣代繳\n 正規公司支付居間費時,一般會要求個人提供身份證信息,并按照“勞務報酬所得”預扣預繳個稅。個人無需自行申報增值稅(若未開票),由公司代辦或不予處理。稅負相對較高(預扣率20%-40%)。\n\n2. 個人到稅務機關代開發票\n 個人可攜帶身份證、居間合同等資料到稅務局代開增值稅發票,完稅后取得發票交給支付方。綜合稅負因地區政策差異較大,一般在3%-20%之間(含增值稅、個稅等)。這種方式適用金額較大、需正規票據的場景。\n\n3. 設立市場主體(如個體戶、個人獨資企業)\n 對于長期、頻繁開展居間業務且金額較大的個人,可以考慮注冊個體工商戶或個人獨資企業。以經營所得名義納稅,適用5%-35%的經營所得稅率,或申請核定征收(部分地區綜合稅負低至1%-5%)。需注意虛假注冊、違規核定等法律風險。\n\n五、納稅義務發生時間與申報期限\n\n- 增值稅:收到款項或開具發票的當天。如按次納稅,應在納稅義務發生后規定期限內申報;如辦理了稅務登記,按月或按季申報。\n- 個人所得稅(預扣預繳):支付方在支付時扣繳,并于次月15日內申報入庫。\n- 綜合所得匯算清繳:次年3月1日至6月30日。\n\n六、合規建議與風險提示\n\n1. 摒棄僥幸心理,如實申報\n 金稅四期和大數據治稅時代,銀行流水、合同、發票信息高度透明,個人長期大額收取居間費不報稅,容易被稅務系統預警,面臨補稅、罰款乃至刑事責任。\n\n2. 審慎選擇稅務籌劃方式\n 利用稅收洼地、核定征收等政策進行籌劃時,務必確保業務真實、evidence and logic閉環。切忌設立空殼公司或簽訂陰陽合同,否則可能構成偷稅或虛開發票。\n\n3. 保留完整證據鏈\n 居間合同、溝通記錄、付款憑證、發票、完稅證明等要長期留存,以備稅務檢查。\n\n4. 提前與支付方明確稅費承擔方式\n 在居間合同中可以約定稅費由誰承擔(如“稅后金額”條款還需明確個稅由誰負責),避免事后爭議。另需注意,有的支付方可能會將稅負轉嫁給個人,壓低實際到手收入。\n\n七、案例簡述\n\n小王是自由職業者,幫助A公司促成了一筆100萬元的設備采購合同,按照約定A公司需支付小王居間費5萬元(含稅)。\n- A公司要求小王提供發票。小王到稅務局代開,繳納增值稅及附加約600元(減按1%征收率及附加優惠),稅務機關提示個人所得稅可由A公司代扣代繳。A公司實際支付小王時,預扣個稅:50000×(1-20%)×30%-2000=10000元。小王實際到手約38400元。年度匯算時,勞務報酬計入綜合所得,小王若全年總收入不足10萬元,之前預扣的稅款可以全額或部分退還。\n\n八、\n\n個人居間服務費本質是一種勞務報酬,依法納稅是每個公民的義務。理解并掌握相關稅種、稅率、征收方式,既有助于減少偷漏稅的法律風險,也能在合法框架內優化稅負。建議在利益面前不要貪圖捷徑,遇到復雜稅務問題時咨詢專業的稅務師或律師,確保自身行為經得起時間檢驗。
如若轉載,請注明出處:http://m.vcd6.cn/product/42.html
更新時間:2026-11-09 05:22:09