金融居間服務(wù) 連接資金與資產(chǎn)的隱形橋梁
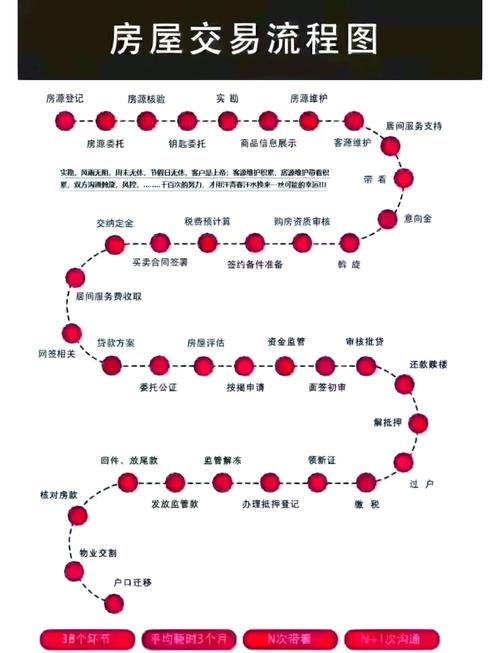
在金融市場(chǎng)的復(fù)雜生態(tài)中,有一類角色雖不直接提供資金,也不承擔(dān)最終風(fēng)險(xiǎn),卻扮演著至關(guān)重要的“潤(rùn)滑劑”與“連接器”作用——這就是金融居間服務(wù)。聚焦于“客”這一維度,即客戶(包括資金方、項(xiàng)目方、融資方等)與居間方之間的互動(dòng)關(guān)系,我們可以更清晰地理解金融居間服務(wù)的價(jià)值邏輯、運(yùn)作模式及其核心挑戰(zhàn)。\n\n### 一、金融居間服務(wù)的本質(zhì):信息不對(duì)稱的解決者\(yùn)n\n金融市場(chǎng)永遠(yuǎn)存在資金盈余方與資金短缺方,但二者之間往往橫亙著信息鴻溝:缺錢的人找不到便宜的錢,有錢的人找不到優(yōu)質(zhì)的項(xiàng)目。金融居間方正是通過專業(yè)能力,縮小這一不對(duì)稱。居間人不直接吸收存款或發(fā)放貸款,而是為“客”提供撮合、咨詢、方案設(shè)計(jì)、信用增進(jìn)等 middle-office 服務(wù)。它的核心產(chǎn)品是“機(jī)會(huì)”與“信任”。\n\n### 二、客從哪里來:金融居間客戶的主要類型\n\n金融居間服務(wù)的“客”可大致分為三類:\n1. 資金方客戶:包括銀行、信托、私募、高凈值個(gè)人、企業(yè)財(cái)務(wù)公司等,他們有資金但需要安全、合規(guī)、收益合理的資產(chǎn)。\n2. 項(xiàng)目/融資方客戶:中小企業(yè)、房地產(chǎn)開發(fā)商、政府平臺(tái)、科創(chuàng)公司等,他們有項(xiàng)目或資金缺口,但缺乏直接觸達(dá)資金方的渠道。\n3. 通道與專業(yè)服務(wù)客戶:會(huì)計(jì)師事務(wù)所、律所、評(píng)估公司等,有時(shí)也需要居間方協(xié)調(diào)多方交易。\n客戶的訴求各不相同:資金方要“風(fēng)險(xiǎn)可控、收益達(dá)標(biāo)”;融資方要“成本低、速度快、額度足”;而居間方要的是“撮合成功后的合理傭金”。\n\n### 三、居間服務(wù)的鏈條拆解:從獲客到交割\n\n一筆完整的金融居間業(yè)務(wù),通常經(jīng)過如下環(huán)節(jié):\n- 獲客:通過存量客戶轉(zhuǎn)介紹、線上平臺(tái)、行業(yè)活動(dòng)等方式觸達(dá)“客”。信任是獲客第一關(guān),很多居間人從熟人圈起步。\n- 需求診斷:深入理解客戶的真實(shí)財(cái)務(wù)與法律狀況,避免“拉郎配”。例如,一個(gè)需要過橋資金的客戶,可能實(shí)際需要的是債務(wù)重組。\n- 方案設(shè)計(jì)\\/匹配:居間方要設(shè)計(jì)交易結(jié)構(gòu),找到合適的對(duì)手方,甚至引入擔(dān)保、增信措施。\n- 盡調(diào)與談判:協(xié)調(diào)各方開展盡職調(diào)查,參與利率、期限、擔(dān)保方式等細(xì)節(jié)談判。居間人常需保持中立,但有經(jīng)驗(yàn)者會(huì)幫助預(yù)判關(guān)鍵分歧點(diǎn)。\n- 簽約與交割:協(xié)助完成合同簽署、資金劃轉(zhuǎn)、登記備案等手續(xù)。這一步失敗意味著前功盡棄。\n- 投后與關(guān)系維護(hù):成功一次不是終點(diǎn),可持續(xù)的居間服務(wù)需要長(zhǎng)期維護(hù)客戶關(guān)系,促成復(fù)購(gòu)或轉(zhuǎn)介紹。\n\n### 四、能力要求:銷售之外的硬功夫\n\n很多人誤以為金融居間只要“能說會(huì)道”就行。事實(shí)上,專業(yè)居間人需要具備:\n- 金融通識(shí):懂信貸、股權(quán)、供應(yīng)鏈金融、不良資產(chǎn)等常見工具,才能準(zhǔn)確翻譯客戶需求與資金方偏好。\n- 行業(yè)與地域穿透力:某個(gè)居間人可能專注長(zhǎng)三角制造業(yè)轉(zhuǎn)貸,另一個(gè)專做西南政信項(xiàng)目。深耕垂直領(lǐng)域才能積累可靠客戶。\n- 法律與合規(guī)底線:嚴(yán)禁非法集資、詐騙、洗錢、利益輸送。居間服務(wù)稍有不慎就可能觸碰監(jiān)管紅線。\n- 溝通與談判技能:在情緒和信息不透明中推進(jìn)可信對(duì)話,讓“客”覺得你是站在他一邊的顧問。\n\n### 五、常見痛點(diǎn)與爭(zhēng)議:“客”視角下的隱憂\n\n從客戶角度看,金融居間存在不少顧慮:\n- 費(fèi)用不透明:有些居間人先收“前期費(fèi)”,卻不保證成功;或者隱性收費(fèi)抬高了綜合融資成本。\n- 飛單與跳單:客戶擔(dān)心居間人將自己信息泄露給多方,甚至被截胡;居間人則擔(dān)心客戶跳單,繞開自己直接和資金方成交。\n- 能力參差:行業(yè)準(zhǔn)入門檻模糊,部分居間人其實(shí)只是層層轉(zhuǎn)包,不具備專業(yè)判斷力,導(dǎo)致方案失敗或錯(cuò)過最佳時(shí)機(jī)。\n- 數(shù)據(jù)安全:客戶的財(cái)務(wù)數(shù)據(jù)、征信報(bào)告一旦廣泛傳播,可能帶來安全隱患。\n\n很多行業(yè)糾紛源于口頭君子協(xié)定與缺乏明確居間協(xié)議。因此,合法、清晰、書面的居間合同是保護(hù)“客”與居間方雙向利益的關(guān)鍵。\n\n### 六、趨勢(shì)與變局:技術(shù)\neven、數(shù)據(jù)與信任重構(gòu)\n\n過去,金融居間極度依賴人脈與信息壟斷。如今技術(shù)正重塑格局:\n- 大數(shù)據(jù)風(fēng)控與AI匹配:在線平臺(tái)通過模型將融資需求與資方產(chǎn)品智能對(duì)接,削弱了純信息差利潤(rùn)。\n- 區(qū)塊鏈存證與智能合約:提升交易透明度,甚至可能觸犯官方渠道交易與線下會(huì)議面對(duì)面確認(rèn)觸發(fā)空間?\n- 監(jiān)管規(guī)范化:各地金交所、助貸機(jī)構(gòu)、財(cái)務(wù)顧問管理制度陸續(xù)明確,“吃利差”或“資金池”型居間服務(wù)空間壓縮。\n- 非標(biāo)暗?保留規(guī)范化實(shí)際收益繼續(xù)接近?牌照與專業(yè)人員將延續(xù)生存?多地域串接依然受騙客戶區(qū)分定位不變:\
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.vcd6.cn/product/53.html
更新時(shí)間:2026-11-09 09:18:06