咨詢費、居間服務費、設計費 三種常見服務費的區(qū)別與合規(guī)要點
正文內容:
在日常經濟活動中,企業(yè)或個人經常會遇到各類服務費用的支付與收取,其中咨詢費、居間服務費、設計費是比較常見的三種。雖然它們都屬于服務報酬,但在法律性質、業(yè)務場景、稅務處理和合規(guī)風險上卻存在明顯差異。理解這些區(qū)別,不僅有助于正確簽訂合同、開具發(fā)票,也能有效防范稅務稽查和商業(yè)糾紛。
一、咨詢費:智力成果與專業(yè)意見的報酬
咨詢費通常指一方就特定問題向另一方提供專業(yè)分析、建議或解決方案而收取的費用。常見場景包括管理咨詢、財務咨詢、法律咨詢、技術咨詢等。其核心特征是:服務方提供的是一種基于專業(yè)知識的判斷和意見,結果往往體現為報告、方案或口頭建議,而不是實物成果,也不直接為委托方與第三方之間建立交易關系。
在合規(guī)方面,咨詢費應強調服務的真實性與必要性。企業(yè)支付大額咨詢費時,需要有明確的咨詢需求、服務成果交付記錄、驗收標準以及合理的定價依據。若僅有發(fā)票和付款記錄,卻沒有實質性的咨詢過程與成果,容易被稅務機關認定為虛列成本或變相利益輸送。咨詢費的稅率一般為6%(現代服務業(yè)),小規(guī)模納稅人適用3%征收率(視政策調整)。
二、居間服務費:促成交易的酬謝
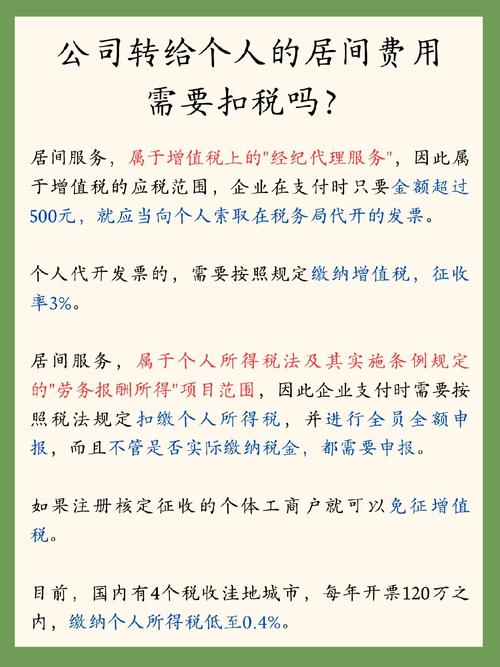
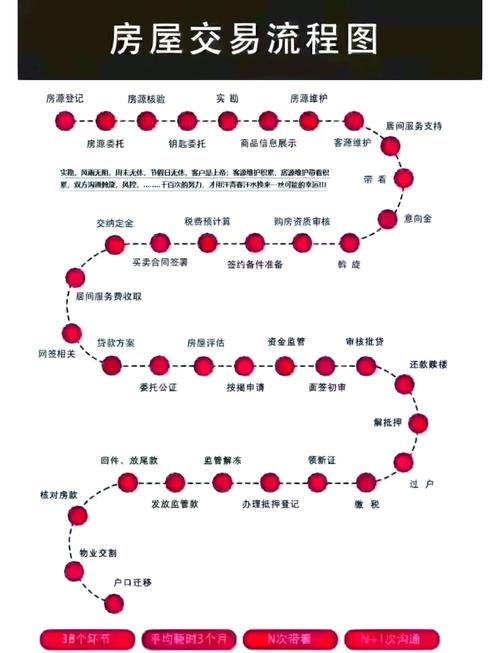
居間服務費,又稱中介費或傭金,是指居間人向委托人報告訂立合同的機會或者提供訂立合同的媒介服務,委托人為此支付的報酬。其核心在于“促成交易”。例如房產中介促成一筆房屋買賣、融資顧問幫助撮合資金方與項目方、業(yè)務介紹人促成上下游合作等,都屬于典型的居間服務。
居間服務費的法律依據主要見于民法典合同編中的中介合同規(guī)定。支付居間費時,需注意以下幾點:第一,應簽訂書面居間合同,明確居間事項、報酬標準、支付條件(通常以交易成功為條件)及違約責任;第二,居間人應具備相應的民事行為能力,若涉及特定行業(yè)(如金融、房地產),可能還需要相應資質;第三,報酬應與居間人的實際服務相匹配,過高且不合理的居間費可能被認定為商業(yè)賄賂或利益輸送;第四,居間費可以作為銷售費用或管理費用列支,但需要有完整的證據鏈證明居間行為真實發(fā)生,包括居間合同、溝通記錄、交易合同、付款憑證等。
特別注意的是,若居間人是個人,支付方通常需要代扣代繳個人所得稅(按勞務報酬或其他所得項目),且稅務機關對向個人支付大額居間費稽查較嚴,企業(yè)應確保業(yè)務真實性,避免通過居間費名義套取資金或行賄。
三、設計費:創(chuàng)造性智力成果的價款
設計費是指委托人向設計人支付,用于獲取特定設計方案、圖紙或創(chuàng)意成果的費用。常見于建筑設計、平面設計、工業(yè)設計、室內設計、服裝設計等領域。設計費的本質是購買創(chuàng)造性智力成果的著作權或使用權,其成果通常具有可視性、可復制性和個性化特征。
在設計費的合規(guī)與稅務處理中,有幾個要點值得關注:其一,設計合同應明確設計內容、交付標準、知識產權歸屬及后續(xù)修改責任,否則容易產生權屬糾紛;其二,設計費根據設計類型可能適用不同稅率,例如工程設計屬于“現代服務—研發(fā)和技術服務”,一般計稅方法下稅率6%;建筑內部設計如果屬于房屋裝飾,可能涉及建筑服務稅率9%;而單純的平面設計若屬于廣告服務,稅率也為6%。企業(yè)需要根據具體業(yè)務性質準確選擇稅目開票。其三,設計費作為成本列支時,需要有完整的設計合同、設計成果(圖紙、效果圖、源文件等)、驗收記錄及付款憑證,以證明業(yè)務真實發(fā)生。
另外,企業(yè)如果將設計費支付給個人設計師或工作室,同樣涉及個人所得稅代扣代繳問題。若通過“陰陽合同”或者虛構設計費來轉移利潤或逃避稅收,將面臨補稅、罰款甚至刑事責任。
四、三者的核心區(qū)別
從合同性質看:咨詢費對應的是咨詢服務合同;居間費對應的是中介合同或居間合同;設計費對應的是設計合同或承攬合同。
從核心義務看:咨詢服務提供的是專業(yè)意見與智力判斷;居間服務提供的是交易機會和締約媒介,居間人并不獨立完成交易內容;設計服務提供的是創(chuàng)造性設計成果。
從風險特征看:咨詢費和居間費因為不易量化,虛構風險較高,尤其是居間費還存在引入商業(yè)賄賂和洗錢的可能;設計費由于有明顯的成果載體(圖紙、模型),驗證相對直觀,但依然要注意是否單獨列明作為技術轉讓或特許權使用,從而影響稅務處理。
從稅務票據看:咨詢費一般可開具“鑒證咨詢服務—咨詢費”;居間費通常開具“商務輔助服務—經紀代理服務”或“其他現代服務—傭金/居間費”;設計費依據項目類型開具“文化創(chuàng)意服務—設計服務”或“建筑服務”等。
五、操作合規(guī)建議
第一,始終秉持“業(yè)務真實性”原則,絕不虛構服務項目套取資金。第二,達成交易前簽訂書面合同,并在合同中細化服務內容、驗收條件、收費依據和知識產權歸屬。第三,完整保留服務過程和交付證據。第四,支付給個人的費用應代扣個稅,否則支付方可能承擔連帶補稅和罰款責任。第五,對于跨區(qū)域、大額的居間費或咨詢費,謹慎估算合理性,必要時咨詢專業(yè)稅務師。
只有把真實性、合理性、法規(guī)遵從性三者統一起來,企業(yè)才能在順利繳納咨詢費、居間服務費和設計費的管控好商業(yè)與稅務風險。
如若轉載,請注明出處:http://m.vcd6.cn/product/47.html
更新時間:2026-11-09 16:01:16